Deducció en l’impost sobre la renda de les persones físiques per obres de millora d’eficiència
Condicions generals a les tres deduccions.
Base de deducció: Quantitats satisfetes per les obres, honoraris professionals, despeses de redacció de projectes tècnics, direcció d’obres, cost d’execució d’obres o instal·lacions, inversió en equips i materials i altres despeses necessàries per al desenvolupament, així com l’emissió dels certificats deficiència energètica corresponents. No es consideren en aquestes quantitats les despeses d’equips que utilitzin combustibles d’origen fòssil.
Certificats energètics: expedits i registrats, abans i després de la realització de les obres. El certificat energètic anterior a l’inici de les obres serà vàlid sempre que no hagi transcorregut un termini de dos anys entre la data del registre i la de l’inici de les obres.
Deducció a l’impost sobre la renda de les persones físiques per obres de millora d’eficiència energètica en habitatges. Habitatge habitual o arrendat.
Deducció d’un 20% per obres que redueixin un 7% la demanda de calefacció i refrigeració (segons certificat energètic) a habitatge habitual o llogat. Obres: del 6 d’octubre del 2021 (entrada en vigor del Reial decret llei 19/2021, del 5 d’octubre) fins al 31 de desembre del 2024.
Base màxima anual de deducció: 5.000 euros per habitatge.
Període impositiu en què s’aplica: aquell on s’hagi expedit el certificat d’eficiència energètica emès després de les obres, que, en tot cas s’ha d’expedir abans de l’1 de gener del 2025.
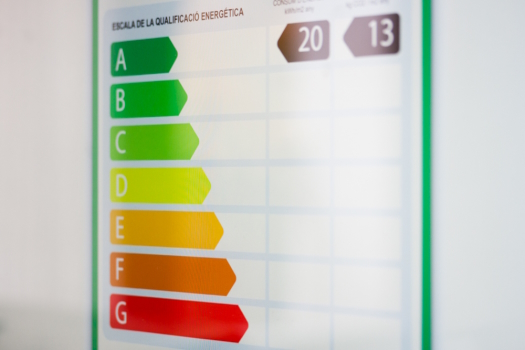
Deducció d’un 40% per obres que redueixin un 30% el consum d’energia primària no renovable, o millorin la qualificació energètica aconseguint les lletres A o B en habitatge habitual.
Obres: del 6 d’octubre del 2021 fins al 31 de desembre del 2024.
Base màxima anual de deducció: 7.500 euros per habitatge.
Període impositiu en què s’aplica: aquell on s’hagi expedit el certificat d’eficiència energètica emès després de les obres, que en tot cas han de ser expedits abans de l’1 de gener del 2025.
Deducció d’un 60% per obres que redueixin un 30% el consum d’energia primària no renovable, o millorin la qualificació, assolint les lletres A o B en edificis d’ús predominant residencial. Habitatges en propietat.
Obres: del 6 d’octubre del 2021 (entrada en vigor del Reial decret llei 19/2021, del 5 d’octubre) fins al 31 de desembre del 2025.
Base màxima anual de deducció: 5.000 euros anuals. La base acumulada de la deducció no pot superar els 15.000 euros.
Període impositiu en què s’aplica: es pot aplicar el 2021, 2022, 2023, 2024 i 2025. Tot i això, és requisit per poder aplicar la deducció que s’hagi expedit el certificat d’eficiència energètica després de les obres. Aquests certificats han de ser expedits abans de l’1 de gener del 2026.
En cap cas, una mateixa obra realitzada en un habitatge donarà dret a les deduccions previstes als apartats anteriors.
No s’integraran a la base imposable d’aquest impost els ajuts concedits:
- Rehabilitació energètica en edificis existents en municipis del repte demogràfic, PREE 5000 (Reial Decret 691/2021)
- Rehabilitació energètica en edificis existents, PREE (Reial decret 737/2020)
- Ajuts per la rehabilitació residencial i habitatge social (Reial decret 853/2021)
- Programes d’incentius lligats a l’autoconsum i a l’emmagatzematge (Reial decret 477/2021).